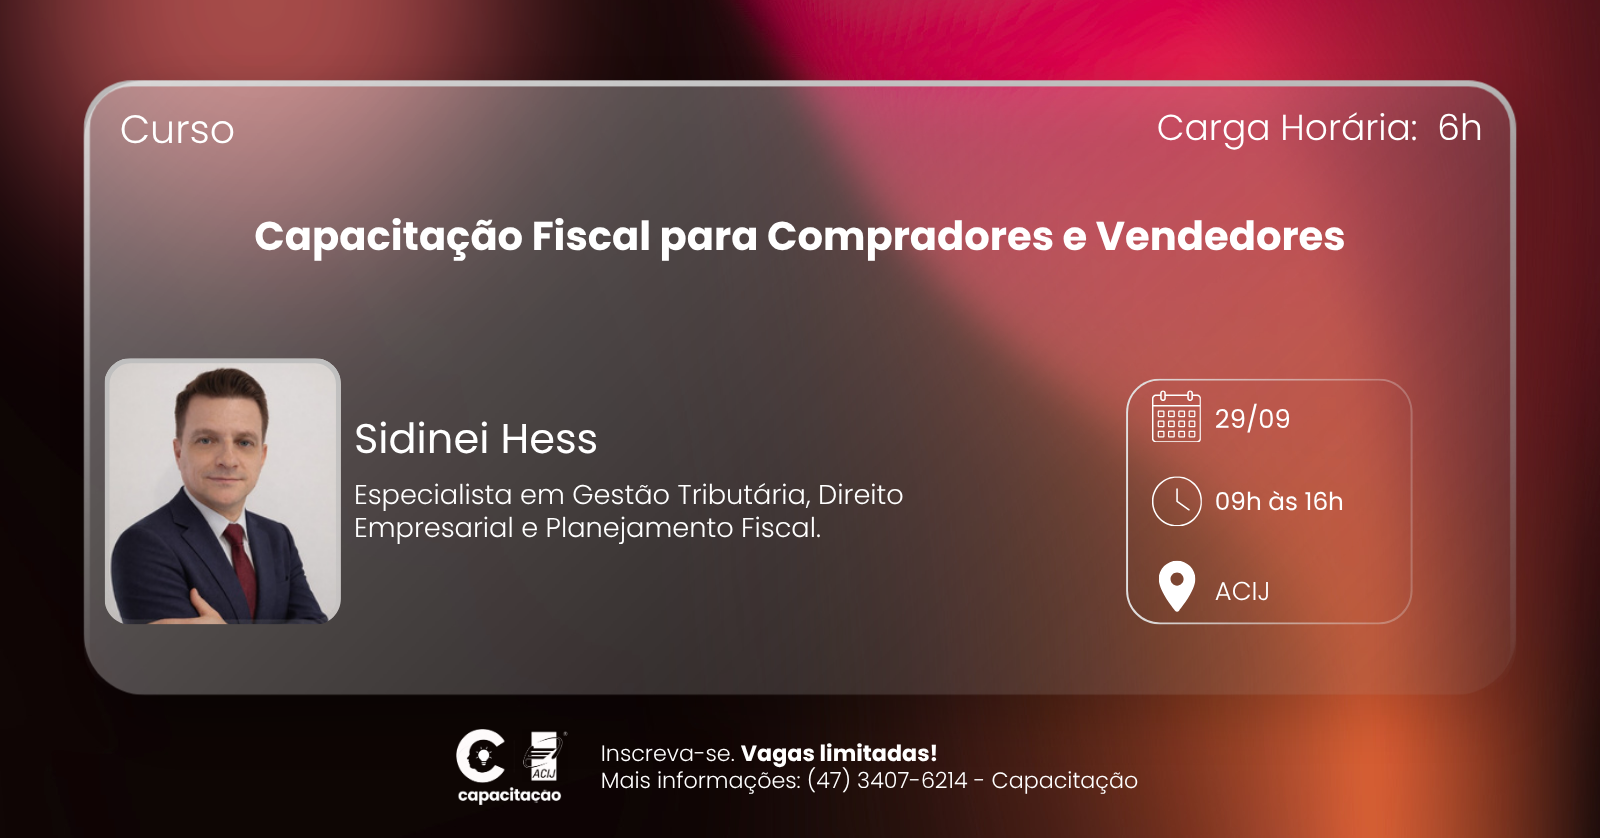
Curso: Capacitação Fiscal para Compradores e Vendedores
Carga horária: 6hs
Horário: 09h ás 16h
Objetivo:
Apresentar, de forma didática e objetiva, as informações fiscais que influenciam ou podem influenciar na rotina do setor comercial, já considerando as mudanças previstas pela reforma tributária.
Público-alvo:
Empresários, Gerentes, Administradores, Coordenadores, Compradores, acadêmicos e demais interessados no tema.
Conteúdo:
Introdução – Cenário Tributário Brasileiro. Sistemática de Tributação (Real/Presumido/Simples). Panorama da Reforma Tributária do Consumo. Convivência sistema atual e Novo modelo tributário.
PIS, COFINS – Hipótese de Incidência. Fato Gerador. Base de Cálculo. Alíquotas. Possibilidade de créditos e Cálculo dos Débitos (efeitos da exclusão do ICMS da B.C.). Efeito nas aquisições/cotações. Reflexos da Reforma Tributária nas operações (novas codificações fiscais).
ICMS – Hipótese de Incidência. Fato Gerador. Base de Cálculo (o que compõe o cálculo do imposto). Alíquotas: 12 ou 17% em Santa Catarina? (inclusive diferencial alíquota ICMS – Contribuintes e Não Contribuintes). Conteúdo de Importação e influência nas alíquotas do ICMS. Possibilidade de créditos (inclusive crédito ICMS empresas do Simples Nacional). Imunidade, Não Incidência, Isenção, Suspensão e Diferimento. Cálculo por dentro e por fora. – Reflexos Tributários. Possibilidade de Operações Triangulares (Venda por Conta e Ordem e Industrialização por Conta e Ordem). Industrialização (tributação e crédito dos serviços e das mercadorias). Efeito nas aquisições/cotações. Reflexos da Reforma Tributária nas operações de circulação de bens (novas codificações fiscais).
ICMS-ST – Conceitos/Espécies/Justificativa. Responsáveis pelo Recolhimento. (validade de Acordos comerciais e estratégias). Produtos com ICMS ST em Santa Catarina. (lista do Convênio 142/2018). Contribuintes com e sem Inscrição (Vantagens e desvantagens comerciais). Exemplo Gráfico Comparativo entre Produtos com e sem ICMS-ST. ICMS ST Diferencial de Alíquota (cálculo p/ dentro). Obrigatoriedade CEST. Efeitos Comerciais e Tributários da Revogação dos Protocolos/Convênios.
IPI – Hipótese de Incidência (definição de industrialização e equiparados a indústria). Fato Gerador (IPI ou ISS?). Base de Cálculo. Alíquotas: classificação fiscal básica conforme Tabela do IPI e responsabilidades. Possibilidade de créditos. Cálculo por fora. – Reflexos Tributários. Industrialização Terceirizada (impactos e responsabilidade). Efeito nas aquisições/cotações. Reflexos da Reforma Tributária nos produtos com IPI.
Campos importantes das Notas Fiscais de Mercadoria – Nota Fiscal Eletrônica e Emissões em Contingência. Importância dos principais campos dos documentos fiscais e como interpretá-los. Adequações da NF-e no contexto da Reforma Tributária (Notas de Débito e de Crédito).
Discussões de Casos Práticos – Debate sobre a importância de discussões tributárias básicas entre o setor de Compras e o Setor de Vendas (Cliente/Fornecedor). Como o Cliente pode auxiliar o Fornecedor a dar descontos utilizando tributos e o Fornecedor ajudar o Cliente a aproveitar melhor os tributos de sua venda (cotação mais vantajosa). Reflexos comerciais da Reforma Tributária.
>> Necessária calculadora simples.
Instrutor:
Sidinei Hess: Currículo: Experiência de 25 anos na área fiscal/tributária. Advogado e Consultor Empresarial (sócio proprietário na Frazão & Hess Advogados Associados). Instrutor CRC/SC, FECONTESC, SESCON´S e SINDICONT´S. Prof. Pós-Graduação, Graduação, Técnico e de Gestão. Diretor Centro de Estudos Fisco Contábeis Joinville e Região-CEFIJO 2009/11, 2017/27. Coord. Núcleo Fiscal Ajorpeme (2007/08). Bacharel Direito. Especialista em Controladoria e Gestão Tributária. Téc. Gestão Empresas e Processamento Dados.
Investimento:
- Colaborador(a) de empresas associadas R$ 450,00
- Nucleados: R$ 400,00
- Não associados R$ 580,00
Formas de Pagamento:
- PIX
- Cartão de crédito em até 12x
- Nupay – a vista
- Ifood Benefícios
- Boleto à vista (consulte condições para empresas associadas);
Obs.: Estudantes e PCD podem fazer a inscrição pelo preço de associado.
Vagas Limitadas!!!
Informações:
Whats: 47 3407-6214
capacitacao@acij.com.br
Em razão de custos assumidos para a realização deste treinamento, informamos:
- Desistência (sem ônus) deverá ser formalizada em até 72h antes da realização do treinamento;
- Desistência anterior à 24h da realização do treinamento:
- Ocorrido pagamento, será devolvido o valor de 80% da inscrição;
- Em caso de não pagamento, será enviado a cobrança da taxa de cancelamento no valor de 20% da inscrição.
- A ACIJ reserva-se o direito de cancelar o evento caso não atinja o número mínimo necessário de participantes para realização. Neste caso, a ACIJ comunicará todos os inscritos (por e-mail e/ou telefone) e a plataforma Sympla fara a devolução integral dos valores pagos pela inscrição.